Autor: Ingenieurbüro Salman, KFZ-Sachverständiger · Veröffentlicht am 30.1.2026 · Aktualisiert am 9.9.2026
Warum der Verkauf nach einem Unfall riskant sein kann
Nach einem Unfall wollen viele Fahrzeughalter das beschädigte Auto schnell loswerden. Das ist verständlich. Ein Unfallfahrzeug macht Arbeit, kostet Nerven und steht vielleicht nicht fahrbereit auf einem Hof oder bei einer Werkstatt. Gleichzeitig melden sich manchmal Aufkäufer sehr schnell und bieten eine einfache Lösung: „Wir holen das Auto ab und zahlen sofort.“ Genau hier ist Vorsicht geboten. Denn vor dem Verkauf muss klar sein: Wie hoch ist der tatsächliche Schaden? Ist das Fahrzeug reparaturwürdig? Liegt ein wirtschaftlicher Totalschaden vor? Wie hoch sind Wiederbeschaffungswert und Restwert? Welche Ansprüche bestehen gegen die gegnerische Versicherung? Gibt es Nutzungsausfall oder Wertminderung? Muss ein Leasinggeber oder Finanzierer eingebunden werden? Ohne diese Werte handeln Sie blind.
- Wie hoch ist der tatsächliche Schaden?
- Ist das Fahrzeug reparaturwürdig?
- Liegt ein wirtschaftlicher Totalschaden vor?
- Wie hoch sind Wiederbeschaffungswert und Restwert?
- Welche Ansprüche bestehen gegen die gegnerische Versicherung?
- Gibt es Nutzungsausfall oder Wertminderung?
- Muss ein Leasinggeber oder Finanzierer eingebunden werden?
Was ist der Restwert?
Der Restwert ist der Wert, den Ihr beschädigtes Fahrzeug nach dem Unfall noch hat. Auch ein stark beschädigtes Fahrzeug ist meistens nicht wertlos. Es kann für Aufkäufer, Verwerter, Händler oder Exporteure noch interessant sein. Der Restwert spielt besonders beim Totalschaden eine große Rolle. Denn bei Abrechnung auf Totalschadenbasis wird häufig gerechnet: Wiederbeschaffungswert minus Restwert = Auszahlungsbetrag. Beispiel: Wiederbeschaffungswert vor dem Unfall 18.000 Euro, Restwert nach dem Unfall 5.000 Euro, rechnerische Entschädigung 13.000 Euro. Wenn der Restwert zu hoch angesetzt wird, sinkt Ihre Auszahlung. Wenn Sie das Fahrzeug zu billig verkaufen, verlieren Sie ebenfalls Geld. Deshalb sollte der Restwert nicht geraten, sondern im Gutachten nachvollziehbar ermittelt werden.
Wiederbeschaffungswert: Was war Ihr Auto vor dem Unfall wert?
Der Wiederbeschaffungswert beschreibt, welchen Betrag Sie benötigen würden, um ein gleichwertiges Fahrzeug vor dem Unfallzustand zu kaufen. Dabei geht es nicht nur um Marke und Modell, sondern auch um Alter, Laufleistung, Ausstattung, Pflegezustand, Vorbesitzer, Wartungshistorie, regionale Marktlage, Sonderausstattung, Motorisierung, Getriebe, Antriebsart, Unfallfreiheit vor dem Schaden, HU-Status, Reifen sowie optischer und technischer Zustand. Gerade bei gepflegten Fahrzeugen kann der Unterschied erheblich sein. Ein sauber dokumentierter Wiederbeschaffungswert schützt davor, dass die Versicherung das Fahrzeug zu niedrig bewertet.
Auto verkaufen oder reparieren lassen?
Nach einem Unfall gibt es meistens drei Optionen: Fahrzeug reparieren lassen, Fahrzeug unrepariert verkaufen oder auf Totalschadenbasis abrechnen und Fahrzeug behalten oder verkaufen. Welche Variante sinnvoll ist, hängt vom Schadenbild ab. Eine Reparatur kann sinnvoll sein, wenn das Fahrzeug technisch gut ist, der Schaden klar reparierbar ist, der Wiederbeschaffungswert hoch genug ist, keine sicherheitskritischen Schäden bestehen, Sie das Fahrzeug weiter nutzen möchten und die 130%-Regel greifen kann. Ein Verkauf kann sinnvoll sein, wenn das Fahrzeug wirtschaftlich totalschadenreif ist, die Reparatur unverhältnismäßig teuer wäre, Sie kein Interesse an der Weiterfahrt haben, hohe Standkosten drohen, Sie ein Ersatzfahrzeug benötigen oder das Fahrzeug bereits älter ist. Wichtig: Entscheiden Sie nicht nach Bauchgefühl, sondern nach Gutachten.
- Reparatur: Fahrzeug technisch gut, Schaden klar reparierbar, Wiederbeschaffungswert hoch.
- Verkauf: wirtschaftlicher Totalschaden, Reparatur unverhältnismäßig teuer, kein Weiterfahrinteresse.
- Totalschadenabrechnung: Fahrzeug behalten oder verkaufen, Restwert sauber ermitteln lassen.
130%-Regel: Reparatur trotz Totalschaden
Manchmal liegt ein wirtschaftlicher Totalschaden vor, und trotzdem möchten Sie das Fahrzeug reparieren lassen. Dann kann die 130%-Regel relevant sein. Sie kann unter bestimmten Voraussetzungen ermöglichen, dass Reparaturkosten bis zu 130 Prozent des Wiederbeschaffungswertes ersetzt werden. Das ist besonders interessant, wenn Sie Ihr Fahrzeug behalten möchten, weil Sie es kennen, gepflegt haben oder kein vergleichbares Ersatzfahrzeug finden. Mehr dazu: 130%-Regel beim Totalschaden. Aber: Die Voraussetzungen müssen sauber erfüllt sein. Ohne Gutachten, Reparaturnachweis und fachgerechte Reparatur wird es schwierig.
Vorsicht bei schnellen Aufkäufer-Angeboten
Nach einem Unfall tauchen oft schnelle Ankaufangebote auf. Manche davon können seriös sein, andere sind wirtschaftlich für Sie nachteilig. Besonders problematisch wird es, wenn Sie verkaufen, bevor der Schaden sauber aufgenommen wurde. Typische Risiken: Restwert wird zu niedrig angesetzt, Fahrzeug wird abgeholt, bevor Beweise gesichert sind, Schadenumfang ist nicht dokumentiert, Versicherung erkennt später Positionen nicht an, Nutzungsausfall wird erschwert, Wertminderung wird nicht berücksichtigt, Totalschadenabrechnung wird unklar, Leasinggeber oder Finanzierer wurden nicht informiert. Lassen Sie sich nicht unter Druck setzen. Ein seriöser Verkauf kann auch nach der Begutachtung erfolgen.
Darf die Versicherung ein höheres Restwertangebot nachreichen?
Ein häufiger Streitpunkt ist ein späteres Restwertangebot der Versicherung. Sie haben vielleicht bereits ein regionales Restwertangebot aus dem Gutachten und möchten verkaufen. Die Versicherung legt später ein höheres Angebot eines überregionalen Aufkäufers vor. Ob Sie dieses Angebot akzeptieren müssen, hängt vom Einzelfall ab. Entscheidend können Zeitpunkt, Zumutbarkeit, regionale Marktlage, Verwertbarkeit und bereits getroffene Maßnahmen sein. Für Sie praktisch wichtig: nicht vorschnell verkaufen, Restwertangebot dokumentieren, Gutachten abwarten, keine unklaren Vereinbarungen unterschreiben, bei Streit anwaltliche Unterstützung prüfen und Kommunikation schriftlich sichern.
Auto nach Unfall verkaufen bei Leasing
Bei einem Leasingfahrzeug dürfen Sie nicht einfach frei entscheiden. Der Leasinggeber ist in der Regel Eigentümer des Fahrzeugs. Bei einem Unfall müssen Sie je nach Vertrag den Leasinggeber informieren und klären, wie mit Reparatur, Totalschaden, Restwert und GAP-Deckung umzugehen ist. Wichtig bei Leasing: Leasingvertrag prüfen, Leasinggeber informieren, Schaden dokumentieren, Gutachten erstellen lassen, Reparaturfreigabe klären, GAP-Versicherung prüfen, Rückgabefolgen beachten und Wertminderung prüfen. Mehr dazu: Leasingfahrzeug nach Unfall.
Auto nach Unfall verkaufen bei Finanzierung
Auch bei finanzierten Fahrzeugen sollten Sie vorsichtig sein. Die Bank kann Sicherungsrechte am Fahrzeug haben. Wenn Sie das Fahrzeug verkaufen, obwohl noch eine Finanzierung läuft, müssen Restschuld, Fahrzeugbrief, Sicherungsübereignung und Zustimmung der Bank geklärt werden. Wichtig: Finanzierungsbank kontaktieren, Restschuld prüfen, Fahrzeugbrief klären, Versicherungsauszahlung beachten, Verkaufspreis dokumentieren, Gutachten sichern und keine übereilte Übergabe.
Wertminderung trotz Verkauf?
Auch wenn Sie das Fahrzeug verkaufen, kann Wertminderung eine Rolle spielen. Entscheidend ist, wie der Schaden reguliert wird und ob das Fahrzeug repariert oder unrepariert verkauft wird. Bei reparierten Fahrzeugen ist die merkantile Wertminderung häufig ein eigener Schadenposten. Wenn Sie unrepariert verkaufen, spielen Restwert, Wiederbeschaffungswert und Totalschadenabrechnung eine größere Rolle. Die konkrete Bewertung hängt vom Einzelfall ab. Mehr dazu: Wertminderung nach Unfall.
Nutzungsausfall beim Verkauf nach Unfall
Wenn Ihr Fahrzeug nach dem Unfall nicht nutzbar ist und Sie kein Ersatzfahrzeug nehmen, kann Nutzungsausfall entstehen. Beim Totalschaden ist häufig die Wiederbeschaffungsdauer entscheidend. Das ist die Zeit, die Sie benötigen, um ein vergleichbares Ersatzfahrzeug zu beschaffen. Wichtig: Gutachten muss Wiederbeschaffungsdauer enthalten, Fahrzeugausfall dokumentieren, kein Mietwagen für denselben Zeitraum, Nutzungswille und Nutzungsmöglichkeit beachten und Verzögerungen nachvollziehbar erklären. Mehr dazu: Nutzungsausfall berechnen.
Typische Fehler beim Verkauf nach Unfall
Vermeiden Sie diese Fehler, um Geld zu sichern.
- Fahrzeug ohne Gutachten verkaufen
- Schaden nur mit Kostenvoranschlag bewerten
- Restwert blind akzeptieren
- Versicherung zu früh entscheiden lassen
- Aufkäufer unter Zeitdruck zustimmen
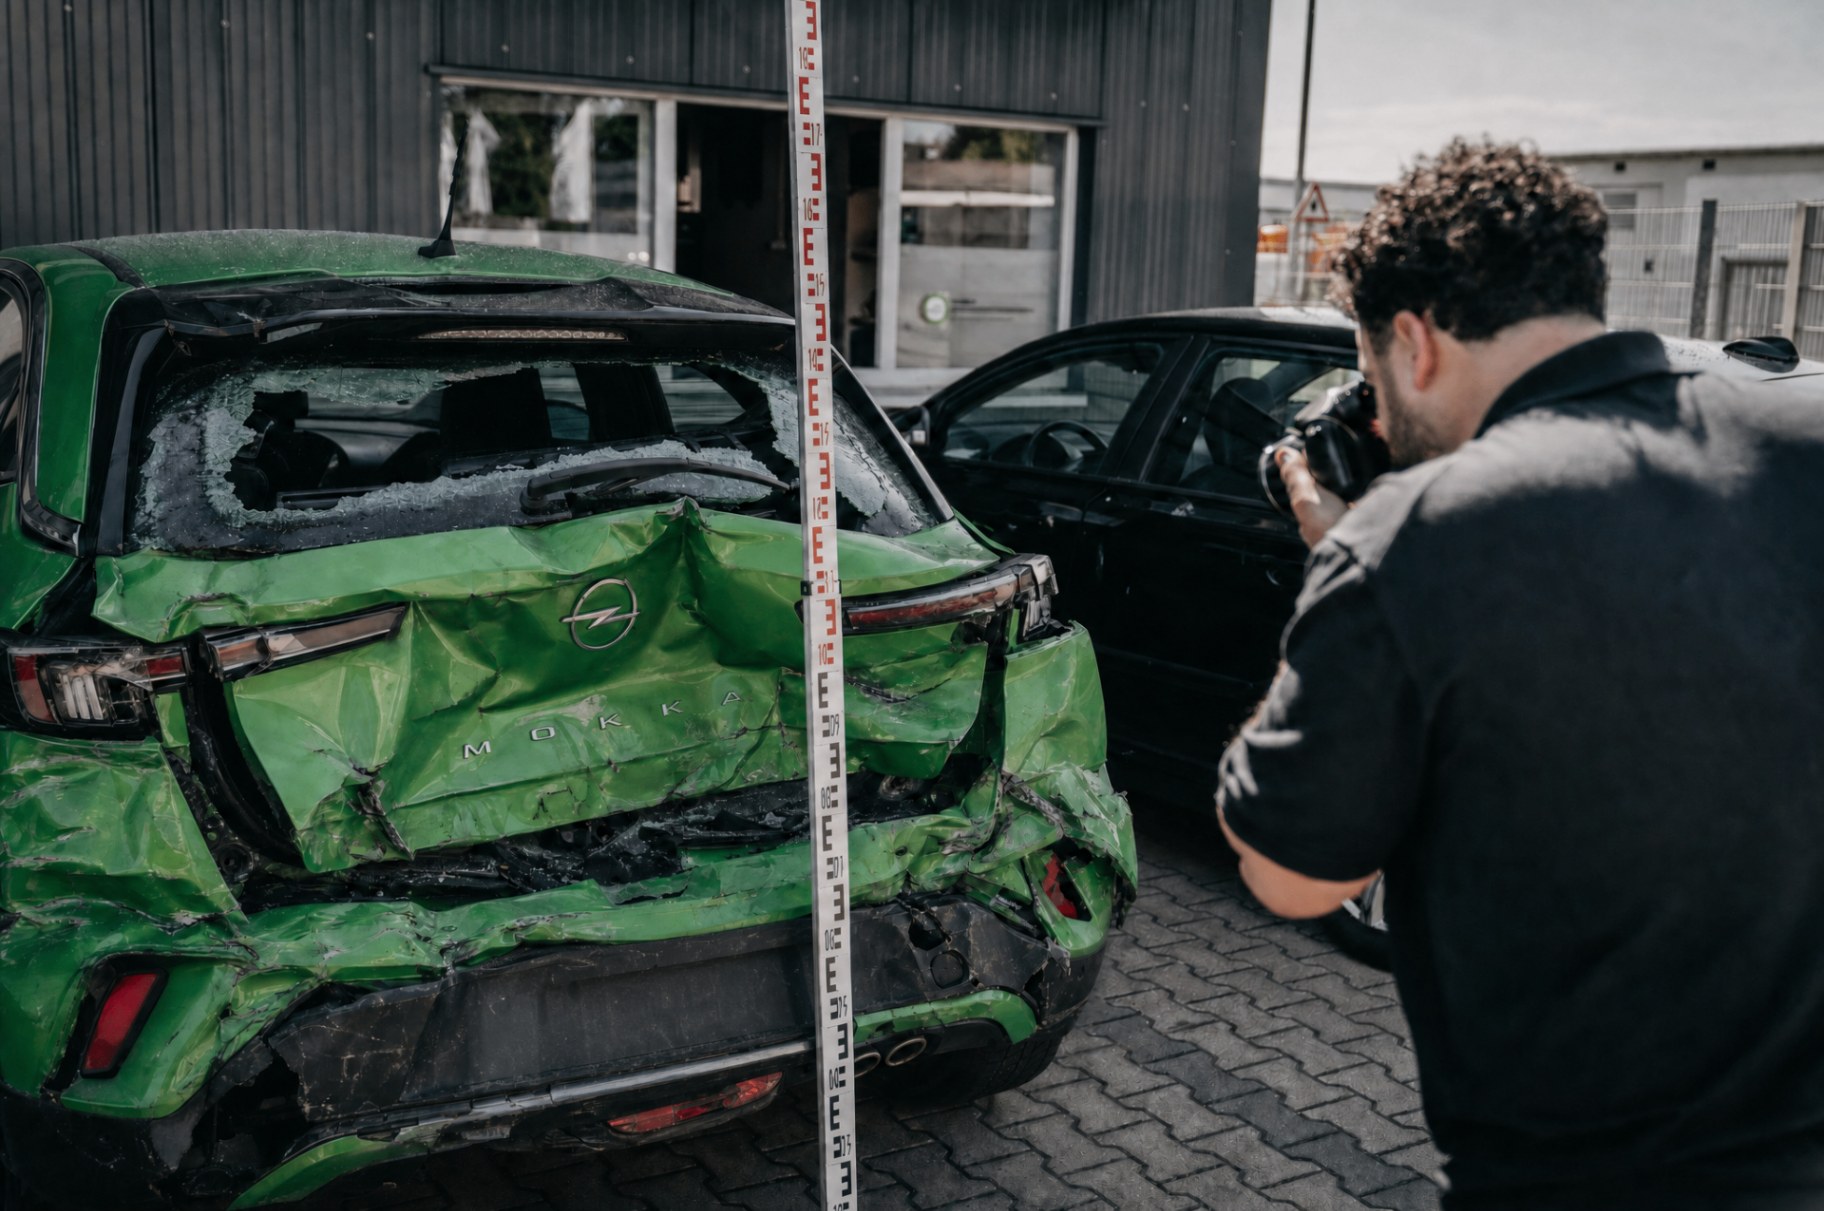
- Fahrzeug abgeben, bevor Fotos gemacht wurden
- Leasinggeber nicht informieren
- Finanzierungsbank ignorieren
- Nutzungsausfall nicht prüfen
- Wertminderung nicht beachten
- Reparaturkosten unterschätzen
- Totalschaden falsch einschätzen
- Abfindungserklärung unterschreiben
- Keine Unterlagen sichern
So gehen Sie richtig vor
Der sichere Ablauf: 1. Unfallstelle und Schaden fotografieren. 2. Fahrzeug nicht vorschnell reparieren oder verkaufen. 3. Unabhängigen Gutachter kontaktieren. 4. Schaden, Restwert und Wiederbeschaffungswert ermitteln lassen. 5. Versicherungsschreiben prüfen. 6. Bei Totalschaden Optionen vergleichen. 7. Bei Leasing oder Finanzierung Vertragspartner informieren. 8. Nutzungsausfall und Wertminderung prüfen. 9. Verkauf erst nach sauberer Dokumentation entscheiden. 10. Bei Streit anwaltliche Unterstützung prüfen.
Auto nach Unfall in Bremen, Hamburg und Norddeutschland verkaufen?
Das Ingenieurbüro Salman unterstützt Unfallgeschädigte in Bremen, Hamburg und Norddeutschland bei Unfallgutachten, Totalschaden, Restwert, Wiederbeschaffungswert und Schadenbewertung. Wenn Sie Ihr Auto nach einem Unfall verkaufen möchten, prüfen wir zuerst, ob ein Verkauf sinnvoll ist oder ob eine Reparatur, 130%-Regel oder Totalschadenabrechnung wirtschaftlich besser sein kann. Senden Sie uns Fotos und vorhandene Unterlagen per [WhatsApp](https://wa.me/491736871738).
Ingenieurbüro Salman · KFZ-Sachverständiger für Bremen, Hamburg und Norddeutschland · Riedemannstraße 2, 28239 Bremen · 24h Notruf: 0173 6871738 · Schaden prüfen
Dieser Artikel ersetzt keine Rechtsberatung. Ob und wie Sie ein Auto nach Unfall verkaufen sollten, hängt von Schadenhöhe, Haftung, Restwert, Wiederbeschaffungswert, Finanzierung, Leasingvertrag und Versicherungsregulierung ab. Bei Streit oder hohen Schäden sollte anwaltliche Unterstützung geprüft werden.