Wer zahlt das Unfallgutachten nach einem Verkehrsunfall? Die kurze Antwort lautet: Wenn Sie den Unfall nicht verursacht haben, trägt in der Regel die gegnerische Haftpflichtversicherung die Kosten für den unabhängigen KFZ-Gutachter. Sie müssen also nicht den Gutachter der Versicherung akzeptieren und Sie müssen die Schadenhöhe nicht allein durch einen einfachen Kostenvoranschlag beweisen.
In der Praxis wird diese Frage trotzdem häufig kompliziert. Versicherungen versuchen nach einem Unfall oft, die Regulierung zu steuern. Dann wird ein eigener Gutachter vorgeschlagen, eine Partnerwerkstatt empfohlen oder der Schaden soll schnell per Kostenvoranschlag abgerechnet werden. Für Geschädigte klingt das zunächst bequem. Es kann aber dazu führen, dass wichtige Schadenpositionen fehlen.
Ein unabhängiges Unfallgutachten dokumentiert nicht nur Reparaturkosten. Es erfasst auch Wertminderung, Nutzungsausfall, Reparaturdauer, Wiederbeschaffungswert, Restwert, Totalschaden, Verbringungskosten, Beilackierung und verdeckte Schäden. Genau deshalb ist die Frage „Wer zahlt das Unfallgutachten?" so wichtig.
Wann zahlt die gegnerische Versicherung das Unfallgutachten?
Die gegnerische Versicherung zahlt das Unfallgutachten, wenn der Unfallgegner für den Schaden haftet und das Gutachten zur Feststellung des Schadens erforderlich ist. Das ist vor allem bei einem klar unverschuldeten Unfall der Fall.
Typische Beispiele:
- Auffahrunfall durch den Hintermann
- Vorfahrtverletzung durch den Unfallgegner
- Spurwechselunfall durch den anderen Fahrer
- Parkschaden mit bekanntem Verursacher
- Unfall durch Missachtung einer roten Ampel
- Unfall durch Ausfahren aus einer Einfahrt
- Kollision durch Rückwärtsfahren
- Schaden durch ein fremdes Fahrzeug im ruhenden Verkehr
Wenn der Unfallgegner allein verantwortlich ist, muss dessen Kfz-Haftpflichtversicherung den Schaden grundsätzlich ersetzen.
Welche Kosten übernimmt die gegnerische Haftpflichtversicherung?
Bei einem unverschuldeten Unfall geht es nicht nur um das Unfallgutachten. Die gegnerische Versicherung muss grundsätzlich alle erforderlichen Schadenpositionen übernehmen, sofern sie unfallbedingt und erstattungsfähig sind.
- Gutachterkosten
- Reparaturkosten
- Wiederbeschaffungskosten
- Wertminderung
- Nutzungsausfall
- Mietwagenkosten
- Abschleppkosten
- Standkosten
- Anwaltskosten
- Auslagenpauschale (25–30 €)
- Verbringungskosten
- Beilackierungskosten
- Restwertprüfung
- Totalschadenabrechnung
Warum Gutachterkosten zum Schaden gehören
Die Kosten für ein Unfallgutachten sind Teil des zu ersetzenden Schadens. Grundlage ist der Schadenersatzanspruch nach § 249 BGB: Der Geschädigte kann bei Beschädigung einer Sache statt der Wiederherstellung den dafür erforderlichen Geldbetrag verlangen – einschließlich der Kosten der Schadenfeststellung.
Der Bundesgerichtshof hat sich mehrfach mit Sachverständigenkosten beschäftigt. Im Verfahren BGH VI ZR 67/06 wurde die Erstattung der Kosten für ein nach einem Verkehrsunfall eingeholtes Sachverständigengutachten bestätigt.
Muss ich den Gutachter der Versicherung akzeptieren?
Nein. Bei einem unverschuldeten Unfall müssen Sie grundsätzlich nicht den Gutachter der gegnerischen Versicherung akzeptieren. Sie dürfen einen unabhängigen Sachverständigen Ihrer Wahl beauftragen. Die Versicherung hat ein wirtschaftliches Interesse an möglichst kontrollierter und günstiger Regulierung – ein unabhängiger KFZ-Sachverständiger bewertet dagegen neutral und vollständig.
Warum unabhängige Gutachten entscheidend sind
Häufige Probleme bei versicherungsgesteuerter Regulierung:
- Schaden wird zu niedrig geschätzt
- Wertminderung wird nicht berücksichtigt
- Nutzungsausfall wird vergessen
- verdeckte Schäden werden übersehen
- Reparaturdauer wird zu kurz angesetzt
- Restwert wird zu hoch bewertet
- Verbringungskosten werden gekürzt
- Beilackierung wird gestrichen
- Stundenverrechnungssätze werden reduziert
- Partnerwerkstatt wird empfohlen
Bagatellschaden: Wann zahlt die Versicherung kein vollständiges Gutachten?
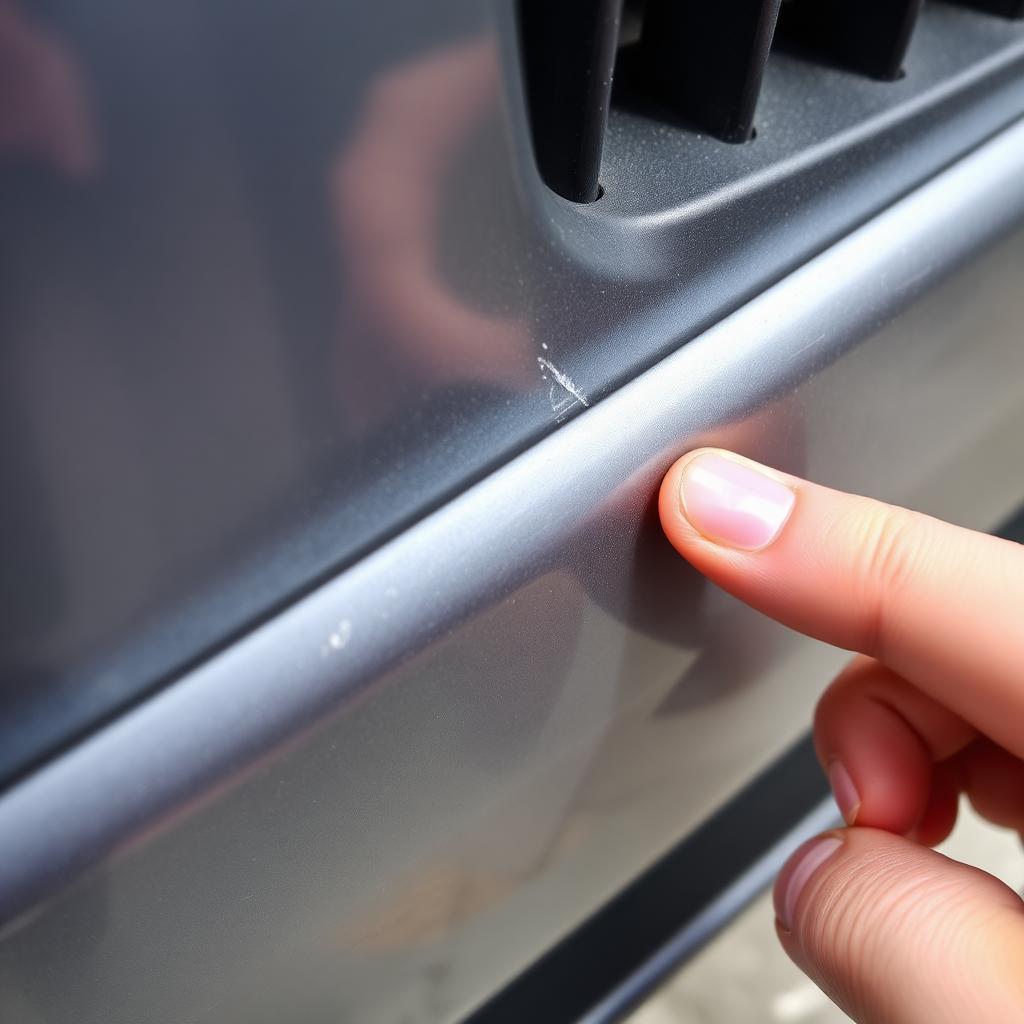
Nicht bei jedem kleinen Kratzer ist ein vollständiges Unfallgutachten erforderlich. Bei sehr kleinen Schäden kann ein Kostenvoranschlag ausreichen. Man spricht dann von einem Bagatellschaden. In der Praxis wird häufig eine Grenze um etwa 750 Euro Reparaturkosten genannt.
Wichtig: Die Bagatellgrenze ist keine starre mathematische Grenze. Ein äußerlich kleiner Schaden kann bei modernen Fahrzeugen, Elektroautos, Motorrädern oder Fahrzeugen mit Sensorik deutlich teurer sein als erwartet.
Wann ist ein Gutachten trotz scheinbar kleinem Schaden sinnvoll?
- moderne Fahrzeuge mit Sensoren
- Elektroautos
- Motorräder
- Leasingfahrzeuge
- finanzierte Fahrzeuge
- hochwertige Fahrzeuge
- junge Fahrzeuge
- Oldtimer
- Nutzfahrzeuge
- Schäden an Stoßfänger oder Unterboden
- Schäden an Achse, Fahrwerk oder Lenkung
- unklarer Unfallhergang
- Streit über die Schuldfrage
- mögliche Wertminderung
Gutachterkosten bei Teilschuld
Bei einer Teilschuld werden Schadenersatzansprüche nach Haftungsquote verteilt. Beispiel: 50/50 – dann erfolgt die Erstattung der Gutachterkosten anteilig. Trotzdem schafft ein unabhängiges Gutachten eine objektive Grundlage zur Schadenhöhe.
Wer zahlt das Unfallgutachten bei Vollkasko?
Bei einem selbst verschuldeten Unfall oder Kaskoschaden reguliert die eigene Kaskoversicherung. Bei Vollkasko bestimmt häufig die eigene Versicherung, ob und welcher Gutachter eingeschaltet wird. Trotzdem kann ein unabhängiges Gutachten sinnvoll sein, wenn die Schadenhöhe streitig ist, ein Totalschaden droht, der Wiederbeschaffungswert zu niedrig oder der Restwert auffällig hoch wirkt.
Wer zahlt das Gutachten bei Fahrerflucht?
Wenn der Verursacher bekannt ist, läuft die Regulierung über dessen Haftpflichtversicherung. Bleibt der Verursacher unbekannt, kommt je nach Vertrag die eigene Vollkasko in Betracht.
Wer zahlt das Gutachten bei Parkschaden?
Bei einem Parkschaden mit bekanntem Verursacher zahlt grundsätzlich dessen Haftpflichtversicherung. Bei unbekanntem Verursacher kommt eventuell die eigene Vollkasko infrage.
Wer zahlt das Unfallgutachten bei Leasingfahrzeugen?
Bei Leasingfahrzeugen ist ein unabhängiges Gutachten besonders wichtig. Bei unverschuldetem Unfall trägt die gegnerische Haftpflichtversicherung die Gutachterkosten in der Regel. Zusätzlich sollten Leasinggeber und Vertragsbedingungen beachtet werden.
Wer zahlt das Unfallgutachten bei Motorrad und Elektroauto?
Auch hier zahlt bei unverschuldetem Unfall die gegnerische Haftpflichtversicherung. Mehr dazu auf unseren Seiten Motorradgutachten und Elektroauto Gutachten. Für Nutzfahrzeuge siehe LKW Gutachten.
Welche Schadenpositionen fehlen ohne Gutachten häufig?
- merkantile Wertminderung
- Nutzungsausfall
- Reparaturdauer
- Verbringungskosten
- Beilackierungskosten
- UPE-Aufschläge
- Restwert & Wiederbeschaffungswert
- Totalschadenprüfung
- verdeckte Schäden
- Achsvermessung, Sensorik & Kalibrierung
- Abschlepp- und Standkosten
- Auslagenpauschale
Kann die Versicherung Gutachterkosten kürzen?
Ja, Versicherungen kürzen in der Praxis immer wieder Gutachterkosten. Das bedeutet aber nicht, dass die Kürzung berechtigt ist. Typische Kürzungsargumente: Gutachten sei zu teuer, Schaden sei nur Bagatelle, Fotos seien ausreichend, Stundenverrechnungssätze seien zu hoch, Wertminderung sei nicht geschuldet. Mehr dazu: Versicherung zahlt nicht den vollen Schaden.
Was ist besser: Gutachten oder Kostenvoranschlag?
| Situation | Empfehlung |
|---|---|
| Kleiner Kratzer unter Bagatellgrenze | Kostenvoranschlag meist ausreichend |
| Schaden über ca. 750 € | Gutachten meist sinnvoll |
| Verdeckte Schäden möglich | Gutachten |
| Neues oder hochwertiges Fahrzeug | Gutachten |
| Leasing oder Finanzierung | Gutachten |
| Elektroauto | Spezialisiertes Gutachten |
| Motorrad | Motorradgutachten |
| Totalschadenverdacht | Gutachten |
| Wertminderung möglich | Gutachten |
| Versicherung kürzt | Gutachten / Prüfung |
Ablauf: So prüfen wir, wer das Unfallgutachten zahlt
1. Schaden melden
Sie kontaktieren uns telefonisch oder per WhatsApp und senden Fotos vom Schaden, Fahrzeugschein und eine kurze Beschreibung des Unfallhergangs.
2. Kostenlose Ersteinschätzung
Wir prüfen, ob ein Unfallgutachten sinnvoll ist, ob ein Bagatellschaden vorliegen könnte und ob die gegnerische Versicherung voraussichtlich zahlen muss.
3. Gutachten beauftragen
Wenn ein Gutachten erforderlich ist, vereinbaren wir einen Besichtigungstermin – vor Ort, in der Werkstatt oder am Fahrzeugstandort.
4. Dokumentation und Kalkulation
Wir erstellen das Unfallgutachten mit Fotodokumentation, Reparaturkosten, Wertminderung, Nutzungsausfall, Reparaturdauer und bei Bedarf Totalschadenprüfung.
5. Weitergabe an Versicherung oder Anwalt
Auf Wunsch senden wir das Gutachten direkt an die gegnerische Versicherung oder Ihren Verkehrsrechtsanwalt.
Warum Ingenieurbüro Salman?
Das Ingenieurbüro Salman ist Ihr unabhängiger KFZ-Sachverständiger für Bremen, Hamburg und Norddeutschland. Wir helfen Geschädigten nach einem Unfall, ihre Schäden sauber und nachvollziehbar zu dokumentieren.
- kostenlose Ersteinschätzung
- unabhängige Gutachtenerstellung
- schnelle Termine & Vor-Ort-Service
- Unfallgutachten für PKW, Motorrad, Elektroauto, Oldtimer, LKW
- Prüfung von Bagatellschäden
- Dokumentation von Wertminderung und Nutzungsausfall
- Totalschadenprüfung
- Unterstützung bei Versicherungskürzungen
- Zusammenarbeit mit Anwalt und Werkstatt
- 24h-Notruf